
Wiadomości
Wielka Brytania czeka na decyzję Banku Anglii. Kredytobiorcy już płacą więcej
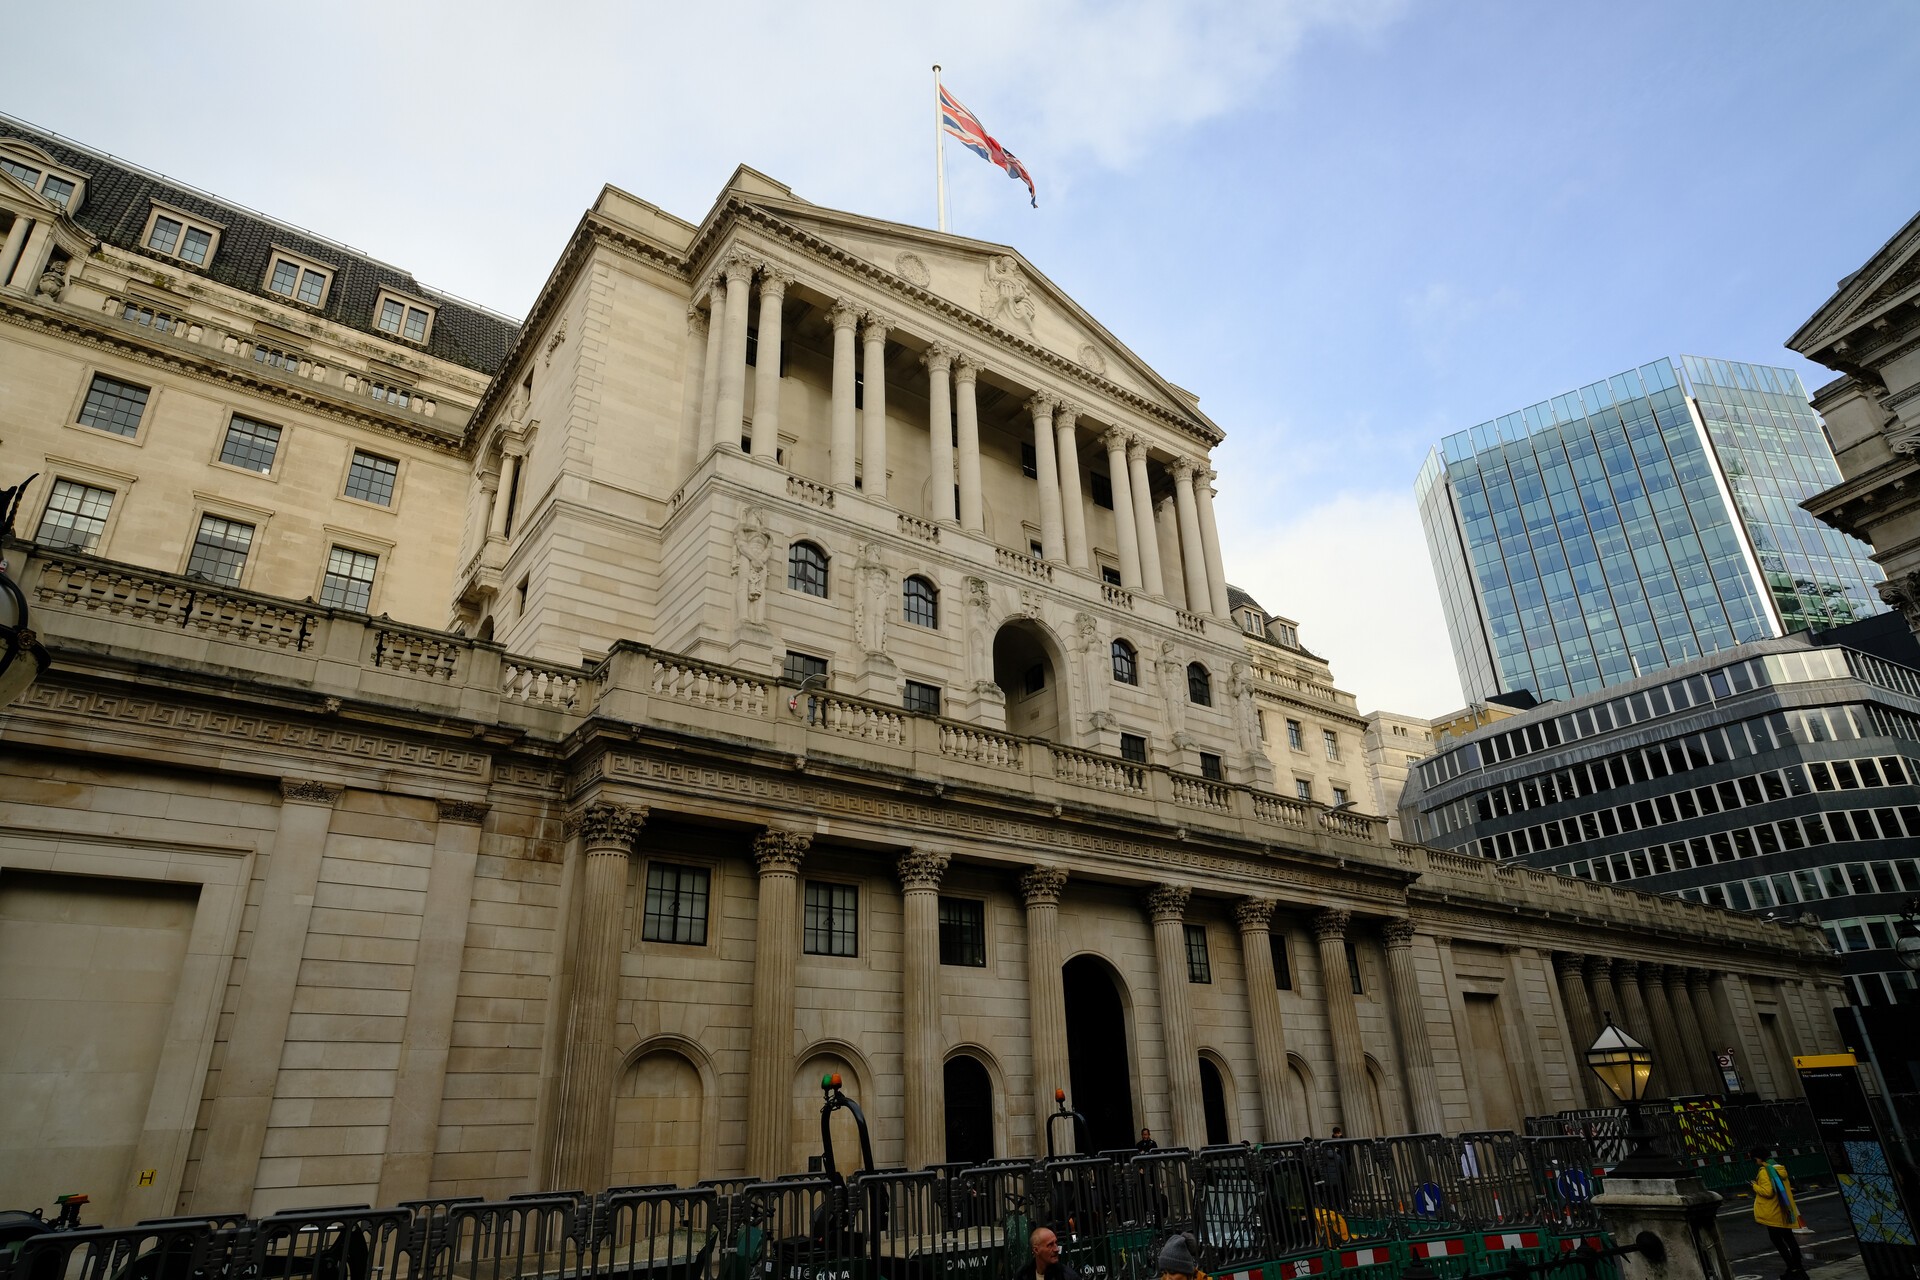
Bank Anglii prawdopodobnie pozostawi stopy bez zmian, ale rosnąca inflacja już wpływa na oprocentowanie kredytów hipotecznych.
Bank Anglii stoi przed coraz trudniejszą decyzją w sprawie kosztów pożyczania pieniędzy w Wielkiej Brytanii.
Ekonomiści spodziewają się, że stopy procentowe pozostaną na dotychczasowym poziomie, choć najnowsze dane nie dają powodów do optymizmu.
Inflacja ponownie przyspieszyła, a rosnące ceny energii mogą w kolejnych miesiącach przełożyć się na koszty paliw i żywności.
Bank musi jednocześnie uważać, aby wyższymi stopami nie osłabić jeszcze bardziej rynku pracy.
Niepewność odczuwają już osoby zbliżające się do końca swoich umów hipotecznych. Najwięksi kredytodawcy zaczęli bowiem podnosić oprocentowanie nowych kredytów ze stałą stopą.
Inflacja w Wielkiej Brytanii wzrosła do 3,1 procent
Bank Anglii wykorzystuje stopy procentowe do ograniczania inflacji, czyli tempa wzrostu kosztów życia. Jego celem jest utrzymanie jej na poziomie 2 procent.Opublikowane w środę oficjalne dane pokazały jednak, że wskaźnik CPI wzrósł z 2,9 procent w lipcu do 3,1 procent w sierpniu. Był to najwyższy odczyt od sześciu miesięcy.
Do przyspieszenia inflacji przyczyniły się przede wszystkim wyższe ceny benzyny, oleju napędowego oraz biletów lotniczych. Ekonomiści przewidują, że szczyt inflacji może być jeszcze przed Wielką Brytanią.
Rosnące globalne koszty energii prawdopodobnie zaczną być coraz bardziej widoczne w cenach paliw i żywności płaconych przez konsumentów. Utrudnia to Bankowi Anglii rozpoczęcie obniżania stóp, na które liczyły gospodarstwa domowe i część przedsiębiorców.
Bank Anglii obserwuje decyzje w Europie i Stanach Zjednoczonych
Członkowie Komitetu Polityki Pieniężnej, znanego jako MPC, muszą również uwzględniać sytuację na światowych rynkach. Europejski Bank Centralny podniósł ostatnio stopy procentowe do 2,5 procent, wskazując na konflikt na Bliskim Wschodzie i ostrzegając, że inflacja przez pewien czas pozostanie znacznie powyżej celu wynoszącego 2 procent.W środę podobną decyzję podjęła Rezerwa Federalna Stanów Zjednoczonych. Amerykański bank centralny podniósł swoją stopę procentową do przedziału od 3,5 do 3,75 procent.
Zaostrzenie polityki przez inne duże banki centralne zwiększa presję na Bank Anglii. Jednocześnie podniesienie stóp w Wielkiej Brytanii oznaczałoby kolejne obciążenie dla gospodarstw domowych, przedsiębiorstw i pracodawców.
MPC będzie chciał uniknąć decyzji, która mogłaby skłonić firmy do ograniczania inwestycji albo zatrudnienia. Wyższe koszty finansowania mogłyby dodatkowo pogorszyć sytuację osób poszukujących pracy.
Oprocentowanie kredytów hipotecznych już rośnie
Wzrost głównej stopy Banku Anglii zazwyczaj oznacza droższe kredyty, ale może zapewnić korzystniejsze oprocentowanie oszczędności. Na ruch samego banku nie trzeba jednak czekać, aby zobaczyć zmiany na rynku hipotecznym.W związku z sytuacją na świecie oraz oczekiwaniami, że stopa Banku Anglii może wzrosnąć, wielu dużych kredytodawców podniosło w ostatnich dniach oprocentowanie nowych kredytów ze stałą stopą.
Według serwisu finansowego Moneyfacts średnie oprocentowanie dwuletniego kredytu hipotecznego ze stałą stopą wynosi obecnie 5,77 procent. To najwyższy poziom od 11 maja.
Średnia stawka dla pięcioletniej umowy osiągnęła natomiast 5,83 procent. Jest to najwyższy poziom od 8 listopada 2023 roku.
Andrew Montlake, dyrektor generalny firmy pośrednictwa hipotecznego Coreco, powiedział, że najnowsze dane pokazują, iż „inflacyjny smok nie został jeszcze całkowicie pokonany”.
„Jeżeli inflacja okaże się uporczywa, koszty finansowania ponoszone przez kredytodawców pozostaną pod presją, a to utrudni oferowanie tańszych kredytów hipotecznych” – wyjaśnił.
Jak dodał, kredytodawcy już zmieniają swoje oferty i podnoszą stawki, dlatego nowe dane raczej nie uspokoją sytuacji. Jego zdaniem kredytobiorcy nie powinni wpadać w panikę, ale osoby zbliżające się do końca umowy ze stałym oprocentowaniem powinny rozpocząć poszukiwania odpowiednio wcześnie, zabezpieczyć dostępną ofertę i nadal obserwować rynek.
Zobacz też:


Wyższe odsetki nie zawsze oznaczają zysk dla oszczędzających
Utrzymywanie wysokich stóp może przełożyć się na bardziej atrakcyjne oprocentowanie kont oszczędnościowych i lokat. Jednocześnie realna wartość zgromadzonych środków może spadać, jeżeli oferowane odsetki będą niższe od inflacji.Harriet Guevara, dyrektor ds. oszczędności w Nottingham Building Society, podkreśliła, że niemal niemożliwe jest idealne wybranie momentu na zmianę produktu finansowego.
„Zachęcałabym gospodarstwa domowe, aby skupiły się na tym, co jest dla nich najlepsze teraz, w średnim terminie i w dłuższej perspektywie” – powiedziała.
Jej zdaniem oszczędzający powinni regularnie sprawdzać, czy ich pieniądze zapewniają konkurencyjny zwrot. Powinni także zachować odpowiednią równowagę pomiędzy środkami dostępnymi w każdej chwili a pieniędzmi, które mogą odłożyć na dłuższy okres.
Dziękujemy za przeczytanie artykułu do końca! Zachęcamy do odwiedzenia naszego Facebooka, Twittera i YouTube. Bądź na bieżąco! Obserwuj nas w Wiadomościach Google.
Gorące Tematy

Ryanair zawiesza popularne połączenie między Wielką Brytanią a Polską. O…

Tragiczny finał poszukiwań 3-letniego Noaha w Wielkiej Brytanii. Policja…

Polska ambasada w Wielkiej Brytanii wydała ważne przypomnienie dotyczące…

Osiem sposobów na dodatkowy zarobek w Wielkiej Brytanii. Nawet 5640 GBP …
Wielka Brytania: Drugi dzień poszukiwań trzyletniego Noaha. Do akcji doł…

Tysiące osób w Wielkiej Brytanii mogą odzyskać część opłaty za TV Licenc…

Wielka Brytania: Miliony osób nie wiedzą, ile dostaną emerytury. HMRC ws…

